


Chúng ta thường được dạy rằng "hãy gửi tiền vào ngân hàng cho an toàn". Nhưng trong kỷ nguyên tài chính hiện đại, định nghĩa về sự an toàn cần được xem xét lại. Liệu an toàn có đồng nghĩa với việc chấp nhận để người khác làm giàu trên mồ hôi công sức của mình?
Về bản chất, ngân hàng thương mại không trực tiếp sản xuất ra hàng hóa hay của cải vật chất. Họ kinh doanh một loại hàng hóa đặc biệt gọi là "niềm tin". Mô hình lợi nhuận của họ dựa trên chênh lệch lãi suất. Theo số liệu thị trường hiện tại, lãi suất huy động (tiền bạn gửi vào) chỉ dao động quanh mức 4.5 - 5.5%/năm. Tuy nhiên, khi chính số tiền đó được ngân hàng cho các doanh nghiệp vay ra để sản xuất kinh doanh, lãi suất cho vay lại vọt lên mức 10 - 12%/năm, thậm chí cao hơn đối với các khoản vay tiêu dùng.
Có bao giờ bạn cảm thấy một "nghịch lý" đầy xót xa? Bạn là người sở hữu vốn, là người đã phải thức khuya dậy sớm, đổ mồ hôi, thậm chí đánh đổi thời gian để tích lũy được số tiền đó. Thế nhưng, bạn lại chấp nhận nhận về những đồng tiền lẻ ít ỏi mỗi tháng. Trong khi đó, ngân hàng – người chỉ đứng giữa làm cầu nối, không tốn một giọt mồ hôi sản xuất nào – lại đang hưởng phần bánh lớn nhất?
Trong chuỗi giá trị này, bạn đang đóng vai trò là "nhà cung cấp nguyên liệu giá rẻ". Ngân hàng thu mua tiền của bạn với giá thấp (lãi suất tiết kiệm), sau đó "đóng gói" và bán lại cho các doanh nghiệp bất động sản hoặc sản xuất với giá cao (lãi suất cho vay). Phần chênh lệch khổng lồ từ 5-7% đó chính là chi phí bạn phải trả cho sự an toàn và để nuôi bộ máy vận hành cồng kềnh hàng nghìn nhân sự, hàng trăm chi nhánh của họ.
Nếu ngân hàng đang lãi đậm nhờ vai trò trung gian, vậy tại sao chúng ta không loại bỏ trung gian đó? Đây chính là lúc khái niệm phi trung gian hóa lên ngôi.
| Tiêu Chí So Sánh | Gửi Tiết Kiệm (Ngân Hàng) | Đầu Tư CHDV (Hợp Tác Trực Tiếp) |
| Lãi suất | ~ 5.0% / năm (Biến động giảm dần) | ~ 12.0% / năm (Ổn định theo hợp đồng) |
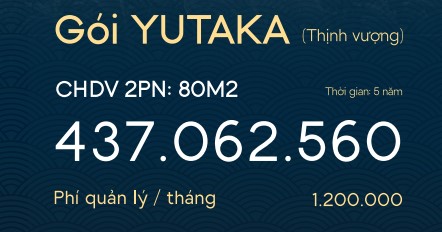
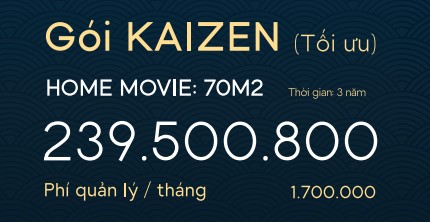
| Dòng tiền hàng năm | 100 Triệu VNĐ | 240 Triệu VNĐ |
| Tổng thu nhập (5 năm) | 500 Triệu VNĐ | 1.2 Tỷ VNĐ |
| Tác động Lạm phát | Lạm phát ~4% bào mòn giá trị gốc. 2 tỷ sau 5 năm sức mua giảm. | Giá thuê phòng tăng theo lạm phát |
| Giá trị tài sản gốc | Giữ nguyên giá trị gốc, nhưng giảm giá trị thực. | Tăng trưởng lãi vốn do BĐS tăng giá. |
| Kết luận | Chỉ để giữ tiền | Nhân giá trị tài sản thực |
Lợi nhuận cao luôn đi kèm rủi ro. Tại sao ngân hàng an toàn? Vì họ có vốn pháp định lớn và được ngân hàng nhà nước bảo hộ. Khi bạn bỏ qua trung gian, bạn phải tự mình quản trị rủi ro của doanh nghiệp mà bạn hợp tác.
Tuy nhiên, "rủi ro" không có nghĩa là "nguy hiểm" nếu bạn biết cách kiểm soát. Dưới đây là "khiên chắn" dành cho nhà đầu tư cá nhân:
Cuộc đời thay đổi khi tư duy thay đổi. Đã đến lúc chúng ta cần thực hiện một cuộc cách mạng trong tư tưởng: Chuyển từ tâm lý giữ tiền đầy thụ động sang tâm thế "đầu tư & hợp tác" chủ động.
Trong tương lai, khi công nghệ blockchain và thông tin minh bạch lên ngôi, vai trò của "kẻ trung gian" sẽ ngày càng mờ nhạt. Những bức tường ngăn cách giữa người có vốn và cơ hội đầu tư đang dần sụp đổ. Người chiến thắng trong thập kỷ tới không phải là người giữ khư khư tiền trong két sắt, mà là người dám bước qua vùng an toàn, kết nối trực tiếp với giá trị thực để kiến tạo sự thịnh vượng bền vững.