


Trong tâm thức của người Việt bao đời nay, cuốn sổ tiết kiệm luôn là biểu tượng của sự chắc chắn. Nhưng ở kỷ nguyên kinh tế mới, chúng ta cần nhìn thẳng vào sự thật: Không làm gì cả cũng là một loại rủi ro.
Dựa trên các chỉ số dự báo kinh tế vĩ mô cho năm tài chính 2026, lãi suất huy động tại nhóm ngân hàng Big 4 dự kiến sẽ duy trì đi ngang ở biên độ 5.0% - 6.0%/năm. Tuy nhiên, một con số khác đáng lo ngại hơn là chỉ số giá tiêu dùng thực tế – thước đo sự đắt đỏ của cuộc sống – có thể chạm ngưỡng 4.0% do áp lực chuỗi cung ứng. Điều này dẫn đến một hệ quả toán học tàn nhẫn: lãi suất thực dương mà bạn thực sự nhận về chỉ còn vỏn vẹn 1.0% - 2.0%.
Vì vậy, chiến lược tài chính thông minh cho năm 2026 đòi hỏi sự định vị lại rõ ràng. Kênh tiết kiệm không còn là công cụ để gia tăng tài sản hay giúp bạn giàu lên nhờ lãi kép. Vai trò duy nhất và đúng đắn nhất của nó lúc này là quỹ dự phòng khẩn cấp. Đây là nơi trú ẩn cho dòng vốn nhỏ, đảm bảo tính thanh khoản tức thì để xử lý các biến cố đời sống (ốm đau, thất nghiệp), chứ tuyệt đối không phải là "hầm trú ẩn" cho toàn bộ gia sản của bạn.
Trong mọi cuốn giáo trình kinh tế, vàng luôn được định danh là tài sản trú ẩn an toàn mỗi khi thế giới biến động bởi căng thẳng địa chính trị hay khủng hoảng kinh tế. Tuy nhiên, tại thị trường đặc thù như Việt Nam, vàng có một lỗ hổng chí mạng là chênh lệch giá mua - bán. Hiện nay, biên độ chênh lệch của vàng miếng SJC thường xuyên bị "neo" ở mức rất cao. Điều này đồng nghĩa ngay khi bạn vừa bước ra khỏi cửa hàng vàng, bạn đã lỗ ngay lập tức khoảng 3-4%. Để hòa vốn , giá vàng thế giới phải tăng trưởng cực mạnh ít nhất 5% - một con số không hề dễ dàng trong ngắn hạn.
Xét dưới lăng kính của dòng tiền, vàng thực chất là một loại tài sản vô sinh. Khác với một căn hộ dịch vụ đang cho thuê hay một cổ phiếu trả cổ tức, thỏi vàng nằm trong két sắt không thể tự sinh ra tiền hàng tháng. Nó "nằm im" và không tạo ra bất kỳ giá trị thặng dư nào cho xã hội trong quá trình nắm giữ. Lợi nhuận duy nhất bạn kỳ vọng là lãi vốn - tức là hy vọng bán lại cho người đến sau với giá cao hơn. Chính vì vậy, vàng chỉ nên đóng vai trò là lớp phòng thủ cuối cùng để đa dạng hóa danh mục đầu tư, tuyệt đối không phải là công cụ để kiến tạo thu nhập thụ động cho sự tự do tài chính.
Nếu vàng chỉ đóng vai trò là "hầm trú ẩn" thụ động, thì bất động sản Dòng tiền (đặc biệt là mô hình căn hộ dịch vụ) chính là một "doanh nghiệp tự động" vận hành 24/7. Đây là kênh đầu tư duy nhất sở hữu sức mạnh của lợi nhuận kép, giúp bạn vừa thắng về dòng tiền, vừa thắng về lãi vốn.
Khác với đất nền (chỉ nằm im chờ tăng giá), căn hộ dịch vụ cung cấp một cơ chế tài chính vượt trội gọi là "lợi nhuận kép". Thứ nhất, nó tạo ra dòng tiền thuần ổn định hàng tháng từ việc cho thuê, dao động trung bình từ 10% - 12%/năm (cao gấp đôi lãi suất tiết kiệm). Thứ hai, giá trị của chính tòa nhà và mảnh đất đó vẫn âm thầm tăng trưởng – hay còn gọi là lãi vốn – nhờ đòn bẩy hạ tầng và tốc độ đô thị hóa , với mức tăng trung bình 10% - 15%/năm. Tổng tỷ suất lợi nhuận thực tế có thể đạt ngưỡng 20-25%/năm một cách bền vững.
Dù kinh tế năm 2026 có suy thoái hay lạm phát phi mã, con người có thể bớt mua sắm, bớt đi du lịch, nhưng không ai có thể sống mà không có nhà để ở. Đặc biệt tại các siêu đô thị "đất chật người đông", nhu cầu thuê nhà của giới trẻ Gen Z, người đi làm và các chuyên gia nước ngoài luôn trong tình trạng "khát" nguồn cung chất lượng.
Hãy tìm hiểu xem bạn đang đứng ở đâu trong 3 nhóm dưới đây:
Nếu bạn vẫn đang băn khoăn chưa biết bắt đầu từ đâu, hãy áp dụng ngay công thức 20/10/70. Đây được xem là tỉ lệ "vàng" cho danh mục đầu tư của bạn.
Dù lãi suất thấp, bạn vẫn bắt buộc phải có tiền mặt. Hãy dành 20% tổng tài sản để gửi ngân hàng kỳ hạn ngắn hoặc để trong tài khoản thanh toán.
Hãy trích 10% lợi nhuận tích lũy để mua vàng nhẫn hoặc vàng miếng và cất kỹ trong két sắt. Đừng quan tâm giá lên xuống hàng ngày.
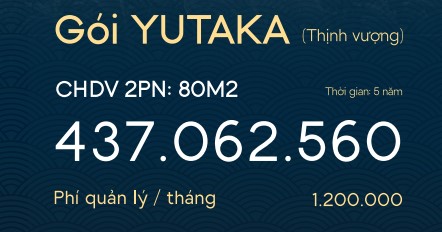
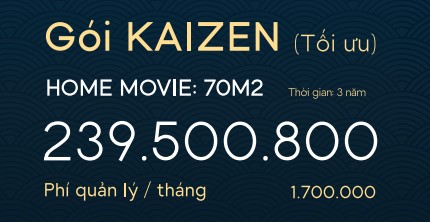
Phần lớn nhất của chiếc bánh - 70% nguồn lực - phải được đưa vào sản xuất kinh doanh. Hãy đầu tư vào, hoặc hợp tác đầu tư vào các tòa nhà căn hộ dịch vụ tại các vị trí đắc địa.
Lời kết: Đừng để năm 2026 trôi qua trong sự tiếc nuối. Hãy bắt đầu xây dựng "chiếc kiềng 3 chân" của riêng bạn ngay hôm nay. Sự giàu có không đến từ may mắn, nó đến từ sự phân bổ vốn thông minh.
Đi qua một hành trình dài phân tích từ những con số khô khan đến những ví dụ đời thường, có lẽ bạn đã tìm thấy câu trả lời cho riêng mình.
Trong thế giới tài chính đầy biến động, xin hãy ghi nhớ một điều: Không có kênh đầu tư "tốt nhất", chỉ có kênh đầu tư "phù hợp nhất" với thời điểm và vị thế của bạn.
Nếu như những năm trước đây là thời của những cơn sóng thần đầu cơ đất nền, của những cú "lướt sóng" chứng khoán ăn bằng lần, thì năm 2026 sẽ đánh dấu sự trở lại của những giá trị căn bản nhất. Đây là năm của giá trị thực và dòng tiền. Thị trường sẽ không còn chỗ cho những giấc mơ làm giàu sau một đêm. Những cơn sốt ảo sẽ qua đi, chỉ có những tài sản tạo ra giá trị thực sự cho xã hội là còn đứng vững và sinh sôi nảy nở.
"Đừng cố gắng thắng mọi trận đánh. Hãy cố gắng thắng cả cuộc chiến tài chính bằng sự bền bỉ của dòng tiền."
Lạm phát – kẻ móc túi thầm lặng – đang bào mòn từng đồng trong ví của bạn ngay cả khi bạn đang đọc những dòng này. Sự chần chừ chính là chi phí đắt đỏ nhất. Đừng đợi đến khi có đủ vài tỷ mới bắt đầu nghĩ đến việc đầu tư.
Hãy bắt đầu tìm hiểu ngay cách xây dựng hệ thống dòng tiền đầu tiên cho mình. Dù là một căn phòng cho thuê nhỏ, hay một khoản góp vốn hợp tác, hãy để dòng tiền bắt đầu chảy. Vì chỉ khi dòng tiền chảy, cuộc đời bạn mới thực sự tự do.